
KABARCEPU.ID – Bagi generasi yang berada di rentang usia 25 hingga 35 tahun yang kerap diasosiasikan dengan fase milennial matang dan Gen Z awal, fase kehidupan finansial sedang berada di titik krusial.
Di satu sisi, ini adalah masa di mana karier mulai menanjak dan pendapatan meningkat. Di sisi lain, harga aset primer seperti tanah dan hunian melambung tinggi, sering kali melampaui kurva kenaikan gaji tahunan.
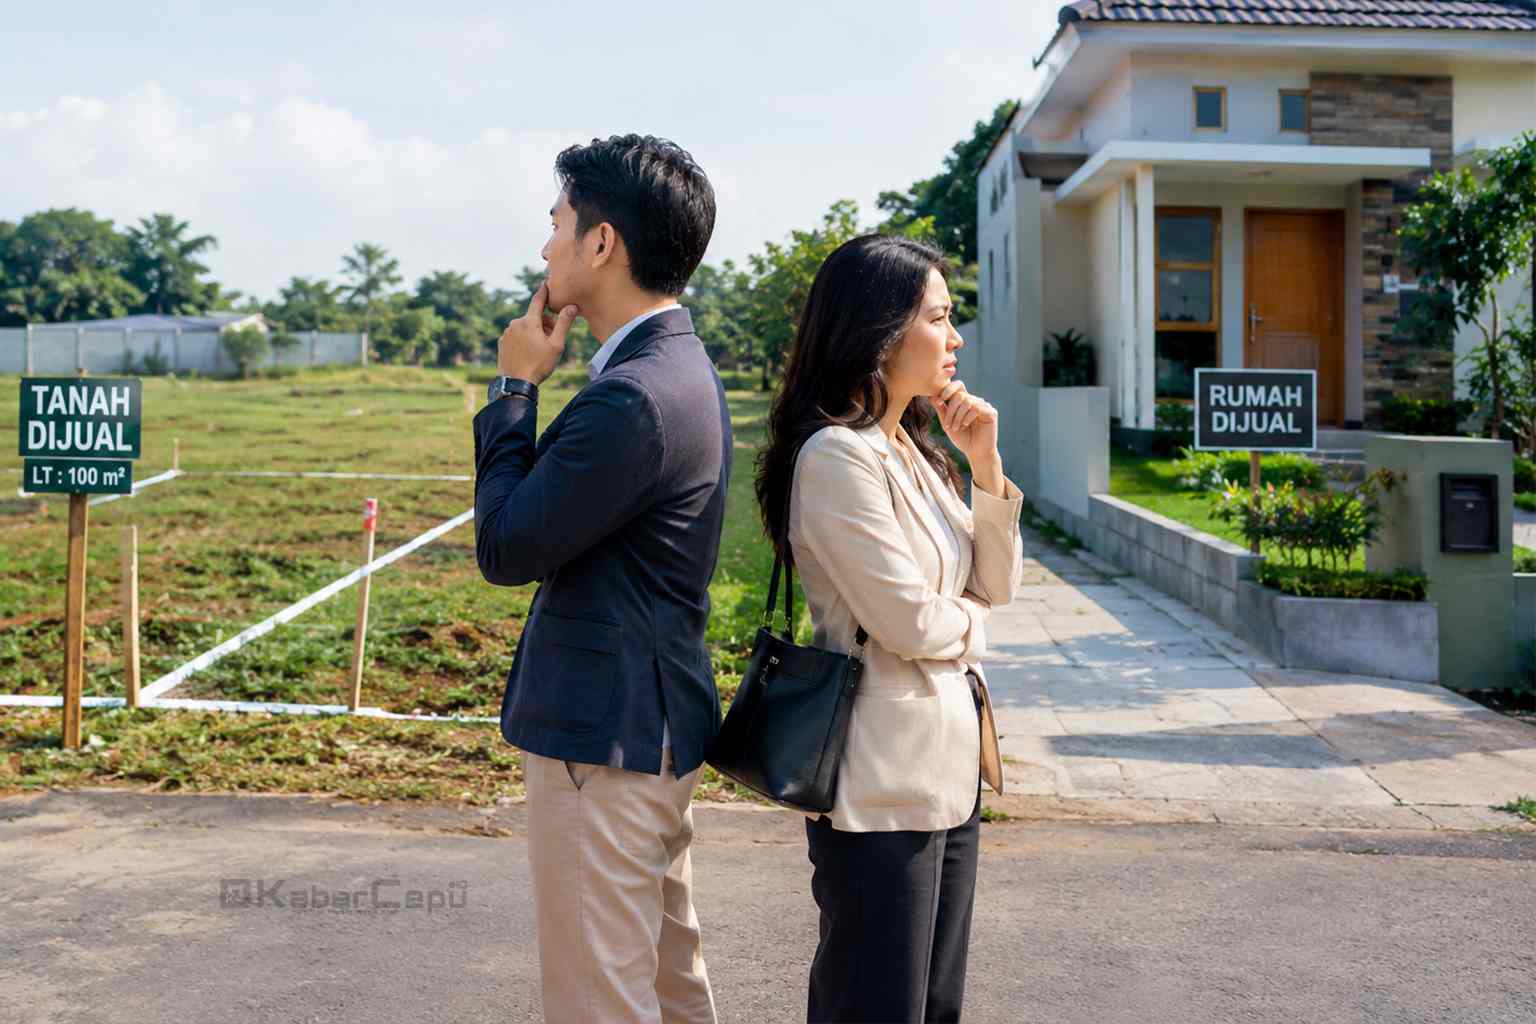
Fenomena ini memicu dilema klasik namun mendesak: di tengah harga tanah yang kian meroket, instrumen investasi mana yang lebih menjanjikan bagi kelompok usia 25–35 tahun? Apakah lebih bijak mengoleksi lahan kosong, atau langsung membeli properti jadi (rumah tapak atau apartemen)?
Hukum ekonomi dasar berlaku mutlak di sektor pertanahan: suplai terbatas, sementara permintaan terus bertumbuh. Di kota-kota besar dan kawasan penyangga (buffer zones), ketersediaan lahan semakin menipis. Akibatnya, nilai tanah hampir tidak pernah mengalami depresiasi; trennya selalu naik dari tahun ke tahun.
Bagi usia 25-35 tahun, memiliki aset tanah sering kali dipandang sebagai simbol pencapaian jangka panjang. Namun, membeli tanah bukan tanpa tantangan. Modal awal tetap besar, dan tanah kosong tidak menghasilkan passive income (pendapatan pasif) secara langsung kecuali disewakan untuk keperluan tertentu (seperti lahan parkir atau pertanian urban).
Kelebihan Investasi Lahan (Tanah Kosong):
- – Modal Awal Relatif Lebih Fleksibel: Dibandingkan membeli rumah utuh di kawasan yang sama, membeli sebidang tanah (terutama di area berkembang/pinggiran kota) sering kali membutuhkan entry cost yang lebih rendah.
- – Biaya Perawatan Minim: Tanah tidak memerlukan biaya renovasi genteng bocor, pengecatan dinding, atau penggantian pipa ledeng. Anda cukup membayar Pajak Bumi dan Bangunan (PBB) setiap tahunnya.
- – Potensi Keuntungan Kapital (Capital Gain) Tinggi: Jika Anda jeli membaca tata kota dan pembangunan infrastruktur (seperti akses tol atau stasiun baru), nilai tanah bisa melompat secara drastis dalam 5–10 tahun ke depan.
Kekurangan Investasi Lahan (Tanah Kosong):
- – Tidak Ada Arus Kas Masuk (Zero Cash Flow): Selama tanah tersebut belum dibangun atau dijual, ia tidak mendatangkan pemasukan bulanan.
- – Risiko Likuiditas: Tanah termasuk aset yang illiquid (sulit dicairkan dengan cepat dalam waktu singkat jika Anda membutuhkan dana darurat).
- – Biaya Tambahan di Masa Depan: Ketika Anda memutuskan untuk membangun di atasnya, biaya material dan tenaga kerja dipastikan akan jauh lebih mahal di masa depan.
Kelebihan Investasi Properti Jadi (Rumah Tapak / Apartemen):
- – Langsung Menghasilkan Arus Kas: Properti jadi bisa langsung dihuni sendiri (sehingga menghemat pengeluaran sewa bulanan) atau disewakan kepada pihak lain. Ini menciptakan passive income yang sangat membantu kesehatan finansial usia produktif.
- – Kemudahan Akses Pembiayaan (KPR/KPA): Perbankan sangat akomodatif dalam memberikan fasilitas Kredit Pemilikan Rumah (KPR) atau Apartemen (KPA) dengan tenor panjang, yang sangat membantu anak muda yang belum memiliki lump sum (dana tunai besar).
- – Nilai Guna Ganda: Selain sebagai instrumen investasi, properti jadi memiliki fungsi utilitas langsung sebagai tempat tinggal yang memberikan rasa aman dan stabil.
Kekurangan Investasi Properti Jadi (Rumah Tapak / Apartemen):
- – Depresiasi Bangunan: Berbeda dengan tanah yang harganya selalu naik, bangunan fisik mengalami penyusutan nilai seiring waktu karena faktor usia dan keausan (wear and tear), sehingga perawatannya membutuhkan biaya rutin.
- – Komitmen Finansial Jangka Panjang: Mengambil KPR berarti mengikat Cash Flow bulanan selama 10 hingga 20 tahun ke depan, yang memerlukan kedisiplinan finansial tinggi di tengah dinamika karier usia 25-35 tahun.
Pilih Investasi Lahan:
Anda memiliki horison investasi yang sangat panjang (di atas 10 tahun), sudah memiliki tempat tinggal tetap (misalnya masih tinggal bersama keluarga atau sudah punya hunian), memiliki dana menganggur (idle fund) yang tidak akan digunakan dalam waktu dekat, dan ingin fokus pada akumulasi capital gain maksimal tanpa pusing memikirkan penyewa atau perawatan bangunan.
Pilih Investasi Properti:
Anda berada di fase baru membina rumah tangga, masih mengontrak rumah, atau ingin segera memiliki aset yang langsung produktif (bisa disewakan untuk cicil KPR). Usia 25-35 tahun adalah masa di mana stabilitas tempat tinggal sangat krusial untuk mendukung produktivitas kerja dan mental. Properti jadi memberikan solusi instan atas kebutuhan tersebut sekaligus menjadi instrumen lindung nilai (hedging) terhadap inflasi.
Di tengah tren harga tanah yang kian melangit, baik lahan maupun properti jadi sama-sama menjanjikan asalkan diselaraskan dengan tahapan hidup Anda. Bagi usia 25–35 tahun, properti jadi sering kali memberikan nilai tambah yang lebih komprehensif karena aspek utilitas dan arus kasnya. Namun, jika Anda memiliki keleluasaan modal dan orientasi jangka panjang yang sabar, lahan kosong dapat menjadi tambang emas di masa depan.***